
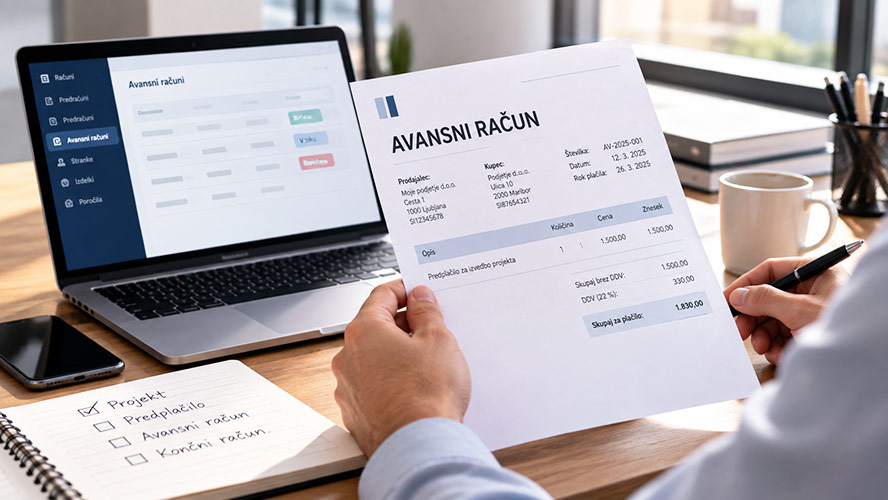

Predplačila so v poslovnem svetu precej pogosta. Podjetje lahko pred začetkom projekta zahteva del plačila, spletna trgovina celotno kupnino prejme še pred odpremo izdelka, izvajalec pa si z avansom zagotovi sredstva za material ali zmanjša tveganje, da naročnik po opravljenem delu ne bo plačal.
Ko podjetnik prejme plačilo, še preden je blago dobavljeno ali storitev opravljena, pa se hitro pojavi vprašanje: ali mora izdati avansni račun? Pri tem je pomembno poznati razliko med predračunom, avansnim in končnim računom ter vedeti, kako pravilno evidentirati že prejeto plačilo.
Kaj pravzaprav je avansni račun?
Avansni račun oziroma račun za predplačilo je dokument, povezan s plačilom, ki ga podjetje prejme pred opravljeno storitvijo ali dobavo blaga. Predplačilo je lahko delno ali pa stranka vnaprej poravna celotno vrednost naročila.
Tipičen primer je izvajalec, ki se z naročnikom dogovori za projekt v vrednosti 3.000 evrov in pred začetkom dela zahteva 30-odstotno predplačilo. Ko prejme 900 evrov, gre za avans, ki ga mora ustrezno evidentirati.
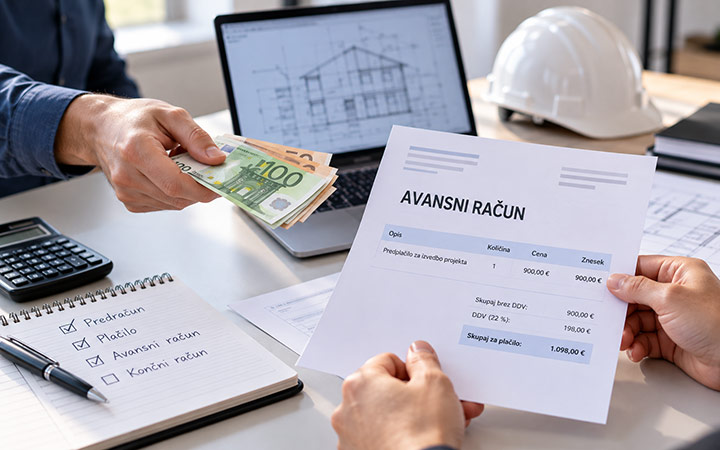
Podrobnejša pravila in postopek, kako izdati avansni račun ter ga pozneje povezati s končnim računom, je dobro poznati še preden začnete sprejemati predplačila. Avansni račun je posebej pomemben za zavezance za DDV, saj lahko ob prejemu predplačila nastane tudi obveznost obračuna DDV.
Predračun in avansni račun nista ista stvar
Čeprav se izraza v praksi včasih uporabljata skoraj kot sopomenki, imata predračun in avansni račun različna namena.
- Predračun se praviloma izda pred plačilom. Stranki sporoča, kaj ji bo podjetje dobavilo oziroma opravilo, kakšna bo cena in koliko mora plačati. Sam po sebi še ne pomeni, da je bilo plačilo dejansko prejeto.
- Avansni račun je povezan z že prejetim predplačilom. Podjetnik ga torej ne izda zgolj zato, ker od stranke želi plačilo vnaprej, ampak zaradi prejetega avansa in z njim povezanih davčnih oziroma evidenčnih obveznosti.
- Končni račun sledi opravljeni dobavi ali storitvi. Na njem se upošteva že prejeti avans, tako da stranka plača le morebitno preostalo razliko.
V praksi lahko postopek torej poteka po zaporedju predračun, plačilo, avansni račun in na koncu končni račun. Predračun pri tem ni nujen v vseh primerih, saj se lahko podjetje in kupec za predplačilo dogovorita tudi drugače.
Kdaj je treba izdati avansni račun?
Za podjetnika je ključno, kdaj je bilo predplačilo prejeto in kdaj bo blago dejansko dobavljeno oziroma storitev opravljena. Posebej pomembno je to pri podjetjih, ki so identificirana za namene DDV, saj pri predplačilu praviloma nastane obveznost obračuna DDV že ob prejemu plačila.
Avansni računi se pogosto pojavljajo pri:
- projektnih poslih, kjer naročnik pred začetkom dela poravna dogovorjeni delež vrednosti projekta;
- večjih naročilih, pri katerih želi izvajalec pred začetkom zagotoviti del sredstev;
- rezervacijah, na primer v turizmu in drugih dejavnostih, kjer stranka storitev rezervira vnaprej;
- poslih, ki potekajo v več fazah, pri katerih naročnik posamezne dele projekta plačuje postopoma;
- predplačilih za blago, ki bo izdelano ali dobavljeno šele pozneje.
Pomembna izjema se lahko pojavi, kadar podjetje predplačilo prejme in dobavo blaga ali storitev opravi še v istem davčnem obdobju. V takšnem primeru pod predpisanimi pogoji ni treba izdajati ločenega avansnega računa, če je pravočasno izdan končni račun.
Kaj mora vsebovati avansni račun?
Ker je avansni račun povezan s prejetim plačilom in lahko vpliva na obračun DDV, mora biti pripravljen pravilno in dovolj jasno pokazati, na kateri prihodnji posel se predplačilo nanaša. Med pomembnimi podatki so predvsem podatki o izdajatelju in kupcu, datum izdaje in prejema predplačila, opis blaga oziroma storitve, na katero se avans nanaša, ter znesek prejetega predplačila.
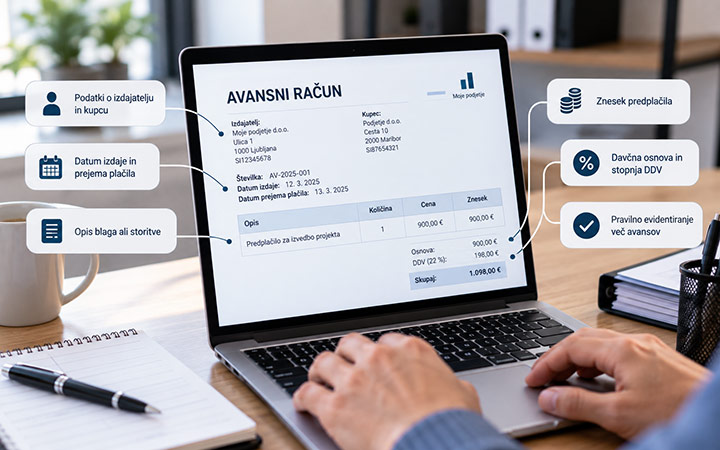
Pri DDV zavezancih so pomembni tudi ustrezna davčna osnova, uporabljena stopnja DDV in znesek DDV. Če je bilo prejetih več delnih predplačil, mora biti poskrbljeno tudi za pravilno evidentiranje posameznih avansov. Prav zaradi tega ročno pripravljanje dokumentov v preglednicah ali urejevalnikih besedil z rastjo števila naročil hitro postane nepregledno.
Kaj se zgodi, ko je storitev opravljena?
Avansni račun ne nadomesti končnega računa. Ko podjetnik opravi dogovorjeno storitev oziroma dobavi blago, mora izdati končni račun in pri njem upoštevati predhodno prejeto predplačilo.
Predstavljajmo si, da celotna vrednost projekta znaša 2.000 evrov, naročnik pa je pred začetkom plačal 500 evrov avansa. Po zaključku projekta se na končnem računu prikaže celotna vrednost opravljene storitve, že plačani avans pa se ustrezno odšteje. Naročniku tako ostane za plačilo še razlika.
Če je naročnik vnaprej plačal celoten znesek, je lahko znesek za plačilo na končnem računu enak nič. Kljub temu je treba po opravljeni dobavi oziroma storitvi izdati ustrezen končni račun.
Kako si lahko podjetnik poenostavi delo z avansi?
Pri nekaj računih na mesec je mogoče številne podatke spremljati ročno. Težave pa se lahko pojavijo, ko podjetje hkrati vodi več naročil, prejema delna predplačila in mora posamezne avanse pozneje pravilno povezati s končnimi računi.
Pri tem je lahko dobra izbira Račun123, program za izdajanje računov, ki omogoča, da so izdani dokumenti in podatki o plačilih pregledno zbrani na enem mestu. Še posebej uporabna je možnost povezovanja avansnega in končnega računa, saj podjetniku olajša delo in zmanjša potrebo po ročnem preračunavanju ter prepisovanju podatkov.
Takšen sistem postane še pomembnejši pri podjetjih z večjim številom projektov ali naročil, kjer lahko napačno evidentiran ali spregledan avans hitro povzroči zmedo pri spremljanju plačil in pripravi končnih računov. Z urejeno evidenco podjetnik lažje preveri, koliko je posamezna stranka že plačala, kateri avansi so povezani z določenim naročilom in kolikšen znesek je treba upoštevati ob izdaji končnega računa.
Najpogostejše napake pri delu z avansi
Ker se predračuni in avansni računi pogosto pojavljajo v istem poslovnem procesu, lahko pride tudi do napak. Med pogostejšimi so:
- zamenjevanje predračuna z avansnim računom;
- izdaja avansnega računa še pred dejanskim prejemom predplačila;
- napačen obračun DDV od prejetega avansa;
- pozabljeno upoštevanje avansa na končnem računu;
- nepregledno evidentiranje več delnih predplačil za isto naročilo.
Veliko teh težav je mogoče preprečiti z jasno določenim postopkom. Podjetnik naj za vsako naročilo ve, koliko je bilo dogovorjeno, koliko je stranka že plačala in kateri dokumenti so bili izdani.
Urejeni avansi pomenijo boljši pregled nad poslovanjem
Predplačilo je za podjetnika lahko koristno, saj izboljšuje denarni tok in zmanjšuje tveganje pri večjih naročilih ali dolgotrajnejših projektih. Hkrati pa prinaša določene obveznosti, predvsem kadar je podjetje zavezanec za DDV.
Zato je pomembno razumeti razliko med predračunom, avansnim računom in končnim računom ter poskrbeti, da so vsi prejeti avansi pravilno evidentirani. Z urejenim sistemom lahko podjetnik lažje spremlja plačila, pravilno izdaja dokumente in se namesto popravljanja administrativnih napak posveti svojemu poslu.
